A necessidade urgente de dinheiro para cobrir imprevistos faz com que muitas pessoas busquem o empréstimo consignado como uma saída rápida para equilibrar as contas. Com a necessidade, muitos aposentados e pensionistas do INSS escolhem contratar o crédito no banco em que recebem o benefício, pensando ser o mais rápido e cômodo. Nesse sentido, este artigo mostra como a falta de pesquisa pode encarecer o empréstimo e quais são os caminhos práticos para ter juros menores e economizar no orçamento.

Pesquisa mostra que 50% contrataram consignado em banco tradicional
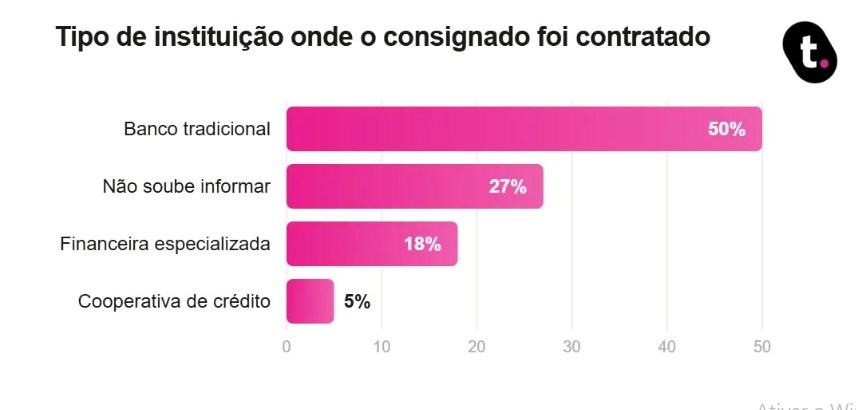
A contratação de empréstimo consignado do INSS concentrada em grandes instituições foi mapeada por um estudo sobre o perfil e os hábitos do consumidor financeiro. O levantamento realizado pela datatudo, editoria de pesquisas da meutudo, em março de 2026, mostrou que metade dos beneficiários entrevistados optou por fazer empréstimo consignado em bancos tradicionais.
Além disso, a pesquisa apontou que 27% dos participantes não souberam informar o tipo de instituição em que realizaram o contrato e 18% escolheram financeiras especializadas, como mostra o gráfico a seguir.
A escolha constante pelas grandes redes ocorre principalmente pela conveniência de já possuir conta no local, criando a falsa impressão de que o banco de relacionamento sempre vai oferecer as melhores condições. Contudo, a falta de comparação pode custar caro ao orçamento do beneficiário ao longo do tempo. Por exemplo*, um contrato de R$ 10.000,00 parcelado em 84 vezes, por exemplo, aplicar uma taxa nominal de juros de 1,86% ao mês resulta em parcelas de R$ 236,24 e um valor final de R$ 19.844,10. Já ao aplicar uma taxa de 1,52% ao mês, a parcela cai para R$ 211,59 e o total repassado fica em R$ 17.773,34.
Essa diferença faz o consumidor pagar R$ 2.070,76 a mais no acumulado apenas por não comparar propostas.
*Vale ressaltar que o cálculo feito para o exemplo considera apenas a taxa nominal de juros, sem somar impostos ou encargos que compõem o Custo Efetivo Total (CET).
Como estão as taxas do consignado INSS nos bancos atualmente
As taxas de juros do empréstimo consignado do INSS nos principais bancos tradicionais variam entre 1,82% e 1,86% ao mês, ficando mais próximas do limite regulamentado pelo Governo.
O custo elevado para manter redes físicas de atendimento e estruturas administrativas mais caras faz com que os bancos tradicionais repassem taxas maiores aos clientes.
Embora exista um teto de juros para proteger o benefício, cada empresa define livremente seu percentual dentro dessa margem, gerando diferenças no custo final da operação.
A tabela* a seguir apresenta os percentuais de juros mensais e anuais atualizados, cobrados pelos principais bancos tradicionais de rede do país:
| Instituição Financeira | Taxa de Juros (a.m.) | Taxa de Juros (a.a.) |
| Banco do Brasil | 1,82% ao mês | 24,23% ao ano |
| Itaú Unibanco | 1,83% ao mês | 24,28% ao ano |
| Caixa Econômica Federal | 1,84% ao mês | 24,45% ao ano |
| Banco Bradesco | 1,86% ao mês | 24,71% ao ano |
| Banco Santander | 1,86% ao mês | 24,74% ao ano |
*Taxas de juros divulgadas pelo Banco Central do Brasil para crédito pessoal consignado INSS prefixado (Período de 07/08/2026 a 13/08/2026).
A análise dos percentuais anuais, que chegam a superar 24% ao ano, evidencia o impacto do Custo Efetivo Total no orçamento de quem vive de benefício do INSS.
Por isso, escolher uma taxa de juros menor alivia as cobranças mensais e evita o endividamento prolongado por cobranças que vão além do necessário.
Fintechs de crédito costumam oferecer taxas mais baixas
As fintechs de crédito costumam oferecer taxas de juros mais baixas, entre outros motivos, por operarem totalmente online, sem manter agências físicas, o que reduz os custos e permite repassar essa economia aos clientes em forma de parcelas mais acessíveis.
Sem os gastos de estruturas operacionais para atendimento presencial, as empresas de tecnologia automatizam a análise das propostas com segurança, proporcionando mais agilidade no processo e flexibilidade nas contratações.
Abaixo, confira alguns exemplos de instituições financeiras digitais e suas taxas* de referência registradas no Banco Central:
- Banco Digio: apresenta taxa de 1,88% ao mês (24,98% ao ano) na modalidade consignada
- Banco C6 Consig: opera com taxa de 1,85% ao mês (24,55% ao ano) em canais digitais
- meutudo: oferece contratos com taxa a partir de 1,70% ao mês (22,45% ao ano)
*Taxas divulgadas pelo Banco Central do Brasil para crédito pessoal consignado INSS (Período de 07/08/2026 a 13/08/2026).
Pensando nisso, a busca por taxas mais baixas é sempre uma estratégia inteligente para aliviar o orçamento da família sem recorrer a maiores endividamentos.
Ao sair de um banco tradicional e solicitar a portabilidade de consignado na meutudo, por exemplo, o aposentado vai substituir uma dívida mais cara por uma opção de menor custo, reduzindo a parcela mensal ou recebendo a economia como troco na conta por Pix.
Esse processo é realizado no próprio celular, com validação pelo gov.br, com privacidade e sem a necessidade de filas em agências ou contato com intermediários.
Como pesquisar taxas com segurança antes de contratar
Para pesquisar taxas de juros com segurança antes de contratar, a melhor opção é que o beneficiário do INSS consulte as tabelas oficiais do Banco Central e realize simulações diretamente nos canais digitais das instituições autorizadas.
Para fazer esse tipo de pesquisa e comparação de forma segura e sem riscos, o ideal é que, durante a escolha, siga o passo a passo simples:
- Consulte o Banco Central: o portal oficial do órgão publica semanalmente a lista atualizada com as taxas cobradas por todas as instituições autorizadas no país
- Simule o Custo Efetivo Total: o uso de simuladores em aplicativos e portais oficiais das instituições mostra o valor de cada parcela antes da assinatura do contrato
- Valide em canais oficiais: a verificação de selos de segurança e a contratação com autenticação pelo sistema gov.br evitam tentativas de golpe
- Recuse cobranças antecipadas: nenhuma empresa idônea exige qualquer tipo de depósito ou taxa prévia para liberar o empréstimo consignado
Ter o costume de fazer esse tipo de verificação reduz o risco de aceitar propostas desvantajosas por falta de informação no momento da necessidade.
Assim, questionar a dependência dos bancos tradicionais é o primeiro passo para conter o desperdício de orçamento mensal que atinge milhares de aposentados.
Quando o beneficiário toma a frente das próprias decisões e exige transparência nos encargos, o crédito deixa de ser uma armadilha e passa a cumprir o papel de apoio financeiro de forma mais confiável e segura.